“非洲之王”赴港上市即破发,三年分红102亿的传音,到底缺不缺钱?


大湾区经济网讯,10月15日,传音控股(02636.HK)H股在港交所挂牌,开盘报34.96港元/股,市值超400亿港元。可这个开盘价,比35.30港元的发行价还低——。截至当天上午09:42,股价报33.26港元,较发行价跌了5.78%。
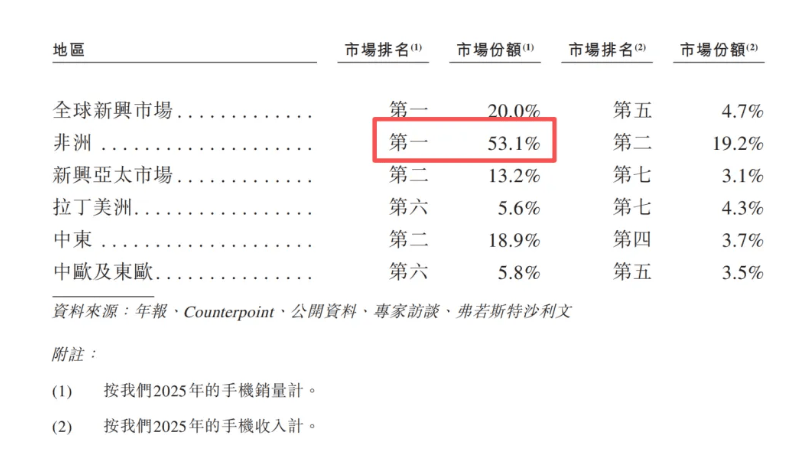
等等,这家公司是谁?国内多数消费者可能一脸懵:没听过、没用过。但在拉各斯的电子市场、内罗毕的街边小铺、亚的斯亚贝巴的工厂里,TECNO、itel、Infinix三块招牌随处可见。按弗若斯特沙利文的数据,2025年非洲卖出的手机,53.1%出自传音。非洲每卖出两部手机,就有一部是它家的——“非洲手机之王”,实至名归。
这次赴港,传音形成“A+H”双重上市格局(2019年它已在上交所科创板上市)。但外界最关心的是:一家卖低端机起家的公司,折价约四成赴港、一上市就破发,它到底在下什么棋?
“非洲之王”,是怎么炼成的
故事要从创始人竺兆江讲起。
1996年,刚从南昌航空大学机械电子工程专业毕业的竺兆江,进了如日中天的波导,从卖传呼机的业务员干起,一路做到波导销售公司常务副总经理,负责国际业务。也正是这段时间,他看到了非洲这块处女地。
2005年是个关键节点。据工信部数据,那年中国移动电话普及率来到25.7%,首次超过世界平均水平;而非洲只有6%。当国内功能机红利见顶、山寨机泛滥时,2006年竺兆江离开波导,把目光投向非洲。招股书里写得明白:新兴市场人口庞大增长迅速,却“甚少专门为满足当地消费者需求而设计的产品”。
2006年8月,传音在非洲上市第一款手机“TecnoT780”——也是非洲第一部双卡双待手机。但竺兆江很快发现,非洲用户在意的远不只是价格。
于是有了那些被反复讲述的本土化设计:针对电力不稳做超长待机,针对跨运营商资费高做多卡多待,针对当地人爱听音乐强化低音外放。最出圈的是拍照——招股书写道,肤色较深的用户拍照效果通常不尽如人意,传音为此开发了专为深肤色优化的成像技术,显著提升照片清晰度和夜间成像质量。
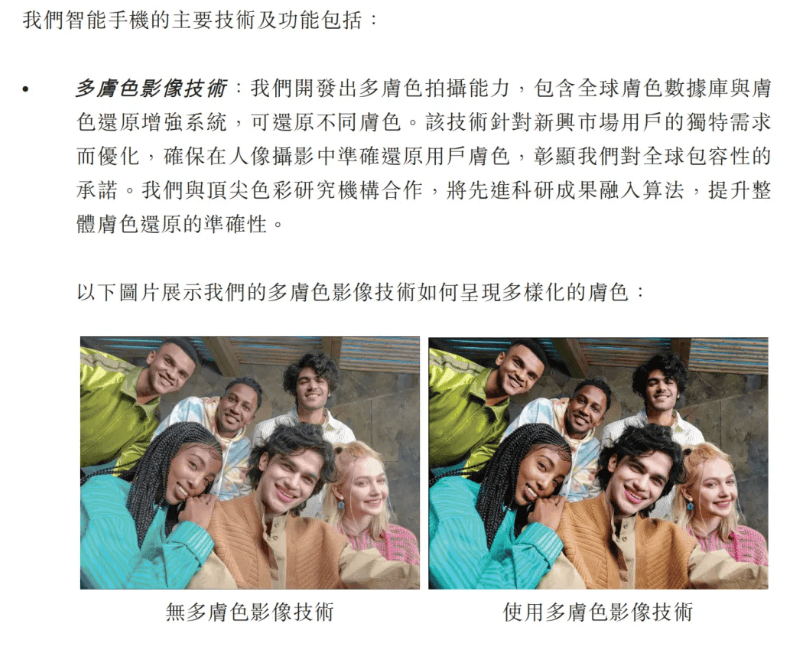
这些“量身定制”,最后都汇成了市场份额:2025年非洲销量份额53.1%,排名第一。2023至2025年,传音在非洲分别卖出10566万部、10399万部、9112万部手机。
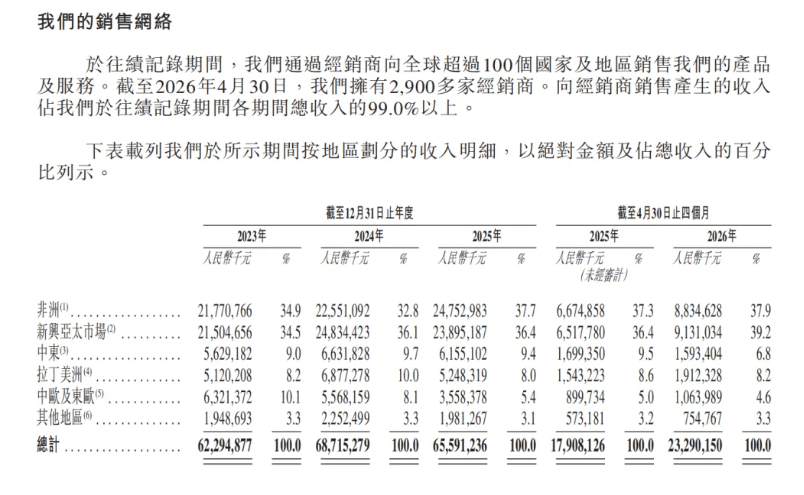
撑起这个份额的,是一张又密又深的渠道网。截至2026年4月30日,传音拥有2900多家经销商,向经销商销售产生的收入占各期总收入的99%以上;已在30个海外国家及地区设立附属公司,产品销往100多个国家和地区。
但注意一个容易混淆的点:销量第一和收入第一是两回事。按2025年手机收入计,传音在非洲排名第二,份额19.2%——53.1%的销量份额,对应的只有不到两成的收入份额。说白了,量很大,但单台赚得不多,这是“低价之王“的宿命。
走出非洲,也走进红海
非洲之外,传音想把同一套打法复制出去。
东南亚是例子。这片市场年轻人多,不少人买手机就是打游戏,传音便专门做游戏旗舰,配上磁吸式无线充电风扇、磁吸散热外壳和3D均温板液冷,主打边充电边散热、长时间高帧率。
效果也不错。按2025年手机销量计,传音在全球新兴市场排名第一,份额20.0%;在新型亚太市场和中东均排第二,份额13.2%和18.9%;拉美、中欧及东欧排第六。收入结构的变化更直观:2023年非洲217.71亿、新兴亚太215.05亿几乎打平;2024年新兴亚太248.34亿反超非洲225.51亿;2025年非洲247.53亿又夺回;到2026年前四个月,新兴亚太91.31亿、占比39.2%,再度压过非洲88.35亿。
可开疆拓土的路上,对手也来了。
小米、realme、荣耀这几年密集出海,主打同样是性价比。有媒体援引数据,2025年第二季度小米在非洲出货增长32%,荣耀增长161%。而传音自己在非洲的销量,从2023年的10566万部降到2025年的9112万部——三年不增反降。
上游的压力同时袭来。存储等元器件价格大涨,对成本和毛利率造成冲击。传音的产品多集中在百元机、千元机价位,把成本压力传导到终端售价的空间相当有限。
数据摆在眼前:2023至2025年,传音营收分别为622.95亿、687.15亿、655.91亿元,净利润从55.87亿、55.97亿一路跌到26.05亿;毛利率从23.2%降到20.9%,再滑到18.7%。2025年,传音营收655.91亿、同比下滑4.55%,归母净利润25.81亿、同比下滑53.49%——业绩近乎腰斩。手机业务毛利率也从2024年的20.2%降到2025年的18%。
直到2026年情况才好转:前四个月营收232.90亿,较上年同期179.08亿增长30.1%;上半年净利润17.73亿,同比增长46%。
折价四成赴港,一场急迫的转型
看懂2025年的“腰斩”,也就看懂了这次折价赴港。
传音本次全球发售H股86,648,300股,其中香港公开发售占约10%,国际发售占约90%;按发行价35.30港元计算,募资约30.59亿港元。这个发售价,落于35.30-38.80港元招股区间的下限。以2026年9月30日科创板收盘价53.80元人民币为参照,H股招股价较A股折让约43.5%。
为何要折价?有长期关注港股IPO的行业人士分析:近期港股对非AI供应链等传统硬件板块风险偏好较低,加上同期大盘股表现不佳,传音或采取相对折价的发行策略来降低认购门槛、对冲不确定性。
其实这条路也走得曲折。2025年12月2日,传音首次递交H股上市申请,因6个月招股书有效期,首批资料2026年6月初自动失效,随后6月18日更新招股书继续推进。
募来的钱花在哪,更能看出急迫感。约40%(约12.47亿港元)砸向AI相关技术研发;30%(约9.35亿)用于营销及品牌;20%(约6.24亿)用于移动互联网服务、物联网产品及其他;10%(约3.12亿)充当营运资金。其中AI预算拆成四条主线,各约3.12亿港元:AI大数据基础设施(小语言模型、30亿参数端侧轻量化模型、AI声纹识别)、AI助手与智能体(断网/弱网下本地执行任务)、传音OS系统级整合、AI影像与算法升级(暗光、多肤色人像)。
简单说,传音想用这笔钱,把“手机硬件公司”的估值标签,往“AI+移动生态+物联网”重做一遍。
基石阵容也耐人寻味。传音拉来11家基石投资者,合计认购约12.46亿港元,包括GIC(1700万美元)、易方达(1600万美元)、比亚迪全资附属的金兴环球(1500万美元)、联发科全资的Digimoc(900万美元)、江波龙(3000万美元)、宏芯宇香港(4000万港元)等。联发科CSAML本就是传音第二大股东,发行前持股6.22%。
这种关系还是双向的。一个多月前江波龙港股上市,传音国际作为基石认购2500万美元;这一次,江波龙反过来拿出3000万美元认购传音H股。今年7月,长鑫科技登陆科创板,重庆传音也出现在战略配售名单里。存储链上的绑定,肉眼可见。
三年分红102亿,传音到底缺不缺钱?
一边折价发H股、把四成募资砸向AI,一边连续三年大手笔分红——传音到底缺不缺钱?
答案有点扑朔迷离。
看现金流,2026年上半年确实承压:经营活动现金流净额为-58.61亿,较上年同期由正转负。原因是存货高位挤压资金——面对存储芯片价格暴涨,传音做了一轮大规模战略备货,原材料存货从2024年末的31亿,增至2025年末的38亿,再到2026年4月末的93亿。
但要说资金链紧张,也不至于。2026年上半年末,传音现金及现金等价物余额还有116.41亿。
真正让市场热议的,是它分红上的“壕气”。2023至2025年,传音现金分红分别为48.39亿、34.21亿、19.48亿,三年累计102.08亿,占当年归母净利润的比例分别是87.4%、61.6%、75.5%。创始人竺兆江通过传音投资间接控制上市公司46.71%股权,按此比例测算,三年分红累计落袋约9.86亿。
一边是三年豪掷上百亿分红、大股东落袋为安;一边是在经营现金流净流出时,选择折价近四成赴港募资。高比例、高频次分红在整个科技及消费电子板块都不多见。当“非洲之王”的基本盘被存储涨价挤压,第二曲线又需要兑现期,如何在回馈股东与积蓄弹药之间找到平衡,正是传音要回答的问题。
第二增长曲线,能长出来吗
再看传音想讲的“新故事”。占募资额20%的移动互联网服务与物联网产品(含储能),藏着它的第二增长曲线。
先看储能。非洲电力短缺是硬伤——尼日利亚日均停电数小时。传音成立钛氪能源,推出itelEnergy和DYQUEEnergy两个品牌,前者主打高性价比,面向大众家庭和小型商业用户,后者走高端可靠路线。储能营收从2023年的417.8万元,飙到2025年的3.58亿,2026年前四个月已达4.55亿,超过2025全年。曾常驻非洲的行业人士点出关键:传音本身积累了大量线下门店和Carlcare售后网点,复用这套网络,储能推广和售后成本能被大幅摊薄。
再看其他板块:轻型电动出行2025年收入1.44亿;移动互联网服务2025年收入9.42亿,背后是月活超3亿的传音OS,以及月活约5000万的音乐平台Boomplay。手机收入占比从2023年的92.0%,降到2026年前四个月的86.8%;物联网及其他收入占比从6.7%升到11.7%,2026年前四个月做到27.21亿。
从储能、电动出行到AI硬件,传音的这些新生意,和最早的手机生意一样,都是从深圳出发的。2006年竺兆江在香港注册前身公司,2013年深圳传音控股成立,2023年12月搬进南山区留仙洞总部基地的传音大厦。2026年迄今,深圳已有超20家公司完成IPO,传音是其中最新的一张名片。
“非洲之王“身上,始终带着一丝矛盾。
一方面,它靠深耕海外新兴市场拿下“非洲之王”的名号;另一方面,在习惯了高端算力、折叠屏和自研芯片的投资者眼里,这家靠功能机和低价智能机起家的公司,总带着一股抹不掉的“低端手机厂商”底色——2025年手机平均售价345.8元、研发费用率不高、市盈率常年被按在传统制造业的框架里。
如今,破发只是第一步。折价上市、募资砸向端侧AI、豪掷分红,这些动作拼在一起,能看出传音想借“A+H”双平台之力,从“渠道老登“转身成“AI驱动的科技生态公司”的野心。
但故事能不能讲成,得看两件事:存储涨价挤掉的基本盘,能不能靠提价和产品结构找回来;还有那条被寄予厚望的第二增长曲线,到底要多久才能从“1.4%的移动互联网、9.5%的物联网”,长成真正撑得起估值的第二极。
毕竟,资本愿意为“非洲之王”买单,但它更想看到,“非洲之王”不再只靠低端机赚钱的那一天。
(声明:文章内容仅供参考,不构成投资建议。投资者据此操作,风险自担。)
文/朱正群,内容素材/网络综合自公开资料
编辑/可可
免责声明:
1、凡本网注明 '来源:大湾区经济网' 所有内容与数据,均属于大湾区经济网综合公开信息整理的数据(内容不构成投资建议,使用前请核实);欢迎转载、摘编使用上述作品,转载时应注明出处。
2、文章内容仅供参考,不构成投资建议。投资者据此操作,风险自担。
3、本网所有的图片为政企或百度图库公开检索及配图,版权归原权利人和单位;如政企单位投稿所配的图片均默认授权给大湾区经济网,并有权使用和存用资料库中。
4、凡本网注明 '来源:XXX(非大湾区经济网)' 的,均转载自其它媒体或平台,转载目的在于传递更多信息,并不代表本网赞同其观点和对其真实性负责。
5、如涉及版权问题,请作者持权属证明联系侵删。
※ 欢迎上市公司、政府、商协会合作投稿,邮箱:dwqce@qq.com